پیشبینی سهماهه چهارم 2026
انتخابات، تنش ایران و آمریکا، بازار انرژی و تداوم رقابتهای تجاری و فناوری، مهمترین عوامل شکلدهنده تحولات سهماهه پایانی سال 2026 خواهند بود.
به گزارش اطلس دیپلماسی، مقالهای با عنوان «پیشبینی سهماهه چهارم 2026» به قلم هیئت تحریریه اندیشکده استراتفور (Stratfor) منتشر شده است. این مقاله با تمرکز بر تحولات سیاسی، امنیتی، اقتصادی و فناوری، انتخابات پیشرو را عامل مهم محدودکننده تصمیمهای پرهزینه دولتها میداند و در کنار آن، تقابل آمریکا و ایران، جنگ اوکراین، فشارهای بازار انرژی، تنشهای تجاری و رقابت هوش مصنوعی را از عوامل اصلی شکلدهنده سهماهه چهارم معرفی میکند. در ادامه، چکیده مطلب آمده است.
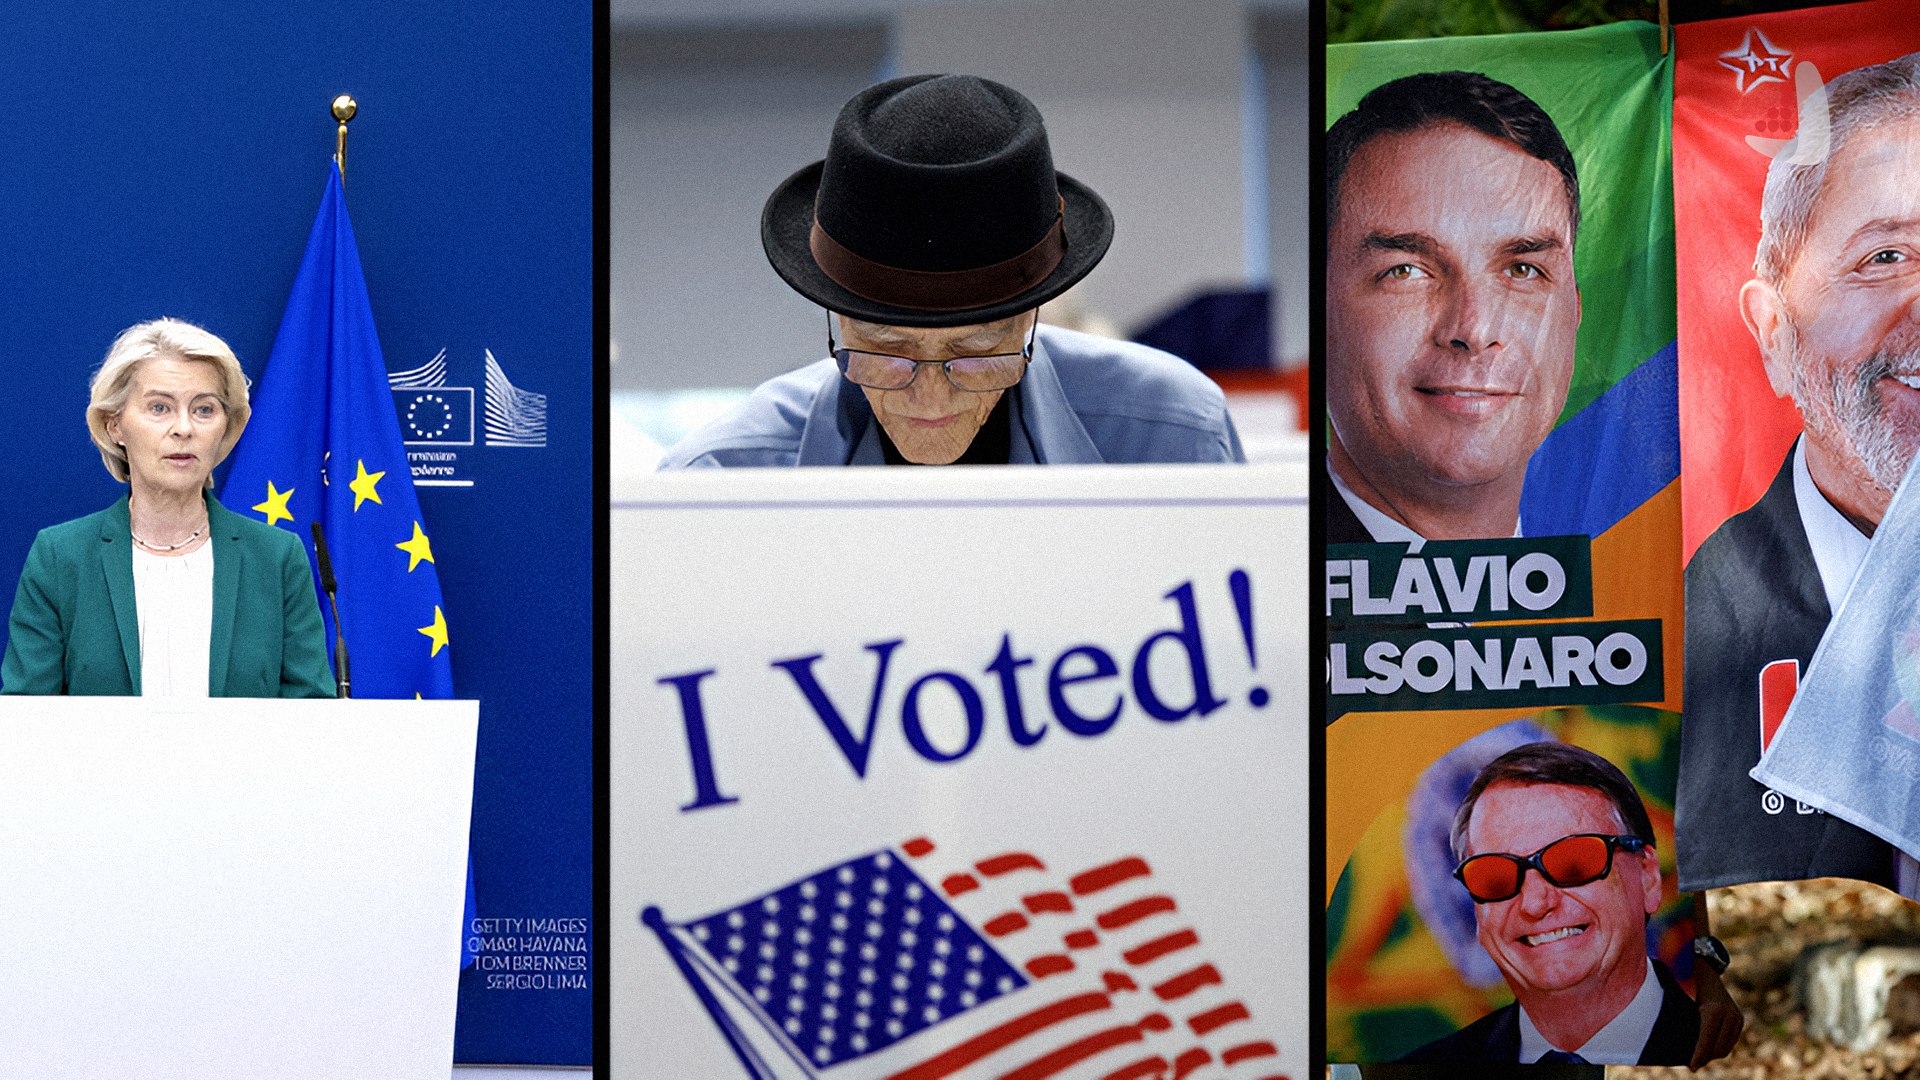
سهماهه چهارم سال 2026 تحت تأثیر انتخابات و اثر آنها بر آمادگی دولتها برای اتخاذ تصمیمهای سیاسی پرهزینه قرار خواهد داشت. در آمریکا، دولت دونالد ترامپ پیش از انتخابات میاندورهای 3 نوامبر از اقداماتی که میتواند قیمت انرژی را افزایش دهد اجتناب خواهد کرد، اما استفاده از تعرفهها، تحریمها و محدودیتهای تجاری هدفمند ادامه مییابد. پس از انتخابات، واشنگتن آزادی عمل بیشتری برای پیگیری سیاستهای مناقشهبرانگیز، از جمله احتمال تشدید اقدامات نظامی علیه ایران، خواهد داشت. اسرائیل نیز در آستانه انتخابات عمومی ماه اکتبر میان تشدید هدفمند اقدامات امنیتی و تعدیل موقت سیاستهای داخلی بحثبرانگیز توازن برقرار خواهد کرد. انتخابات ریاستجمهوری اکتبر برزیل نیز میتواند مسیر اقتصادی کشور را میان ادامه رویکرد مداخلهگرایانه لوئیز ایناسیو لولا داسیلوا و حرکت بهسوی انضباط مالی، مقرراتزدایی و نزدیکی بیشتر به واشنگتن تعیین کند.
مهمترین خطر ژئوپلیتیکی فوری، همچنان تقابل آمریکا و ایران خواهد بود. فشار اقتصادی احتمالاً تهران را به امتیازهای معنادار وادار نمیکند و ایران نیز حملات خود به کشتیرانی و داراییهای مرتبط با آمریکا را ادامه خواهد داد. تشدید درگیری پس از انتخابات آمریکا میتواند حملات ایران به اهداف مرتبط با آمریکا در سراسر منطقه را افزایش دهد، اختلال در کشتیرانی را طولانیتر کند و عادیسازی دیپلماتیک آینده را دشوارتر سازد.
این درگیری بازارهای جهانی انرژی را نیز تحت فشار نگه خواهد داشت. کاهش تردد از تنگه هرمز، حملات به کشتیها و ابهام درباره تولید کشورهای حاشیه خلیج فارس، قیمت نفت و گاز طبیعی مایع را بالا نگه میدارد. بسیاری از ظرفیتهای مقابله با شوک عرضه پیشاپیش مصرف شدهاند و کمبود ظرفیت پالایش ناشی از جنگهای ایران و اوکراین، قیمت بنزین و گازوئیل را بالا نگه خواهد داشت. بازار گاز طبیعی مایع نیز با محدودیت توان کشورهای حاشیه خلیج فارس برای بازگرداندن کامل تولید و تلاش واردکنندگان اروپایی و آسیایی برای تکمیل ذخایر پیش از زمستان، با فشار بیشتری مواجه خواهد شد.
پدیده النینوی احتمالاً قدرتمند میتواند تا دسامبر آثار شوک کود و سوخت ناشی از جنگ ایران را تشدید کند و برداشت محصولات، تأمین برق و مسیرهای حملونقل را مختل سازد. کاهش تولید کشاورزی و افزایش هزینه تولید و حملونقل، قیمت مواد غذایی را بالا خواهد برد، بهویژه در مناطق وابسته به واردات در آفریقای زیر صحرا، آسیا و غرب آسیا، و فشار بر دولتها و احتمال اعتراضات را افزایش میدهد.
جنگ اوکراین نیز همچنان فرسایشی خواهد بود. با محدودماندن دستاوردهای عملیات زمینی، مسکو حملات موشکی، پهپادی و بمبهای هدایتشونده علیه دفاع و لجستیک اوکراین را تشدید خواهد کرد. کمبود موشک و منابع مالی، توان پاسخگویی کییف را محدود میکند. مذاکرات دوباره آمریکا و روسیه ممکن است به توافقهای بشردوستانه محدودی منجر شود، اما بنبست اصلی مذاکرات را حل نخواهد کرد.
تنشهای تجاری نیز ادامه مییابد. شرکتهای آمریکای شمالی با ابهام درباره تعرفهها، گمرک و آینده روابط تجاری آمریکا، مکزیک و کانادا روبهرو خواهند بود. اروپا برای مقابله با مازاد ظرفیت و وابستگی وارداتی چین تدابیر دفاعی بیشتری اتخاذ خواهد کرد و احتمال واکنش چین وجود دارد. واشنگتن نیز بار دیگر اروپا را به اعمال اقدامات تجاری در واکنش به سیاستهای دیجیتال و مقرراتی تهدید خواهد کرد. آتشبس تجاری آمریکا و چین ادامه مییابد، اما تایوان، تحریمها و فناوری همچنان نقاط بالقوه تشدید تنش خواهند بود. انتخابات محلی ماه نوامبر تایوان نیز میتواند بر ثبات قانونگذاری و احتمال برگزاری رزمایشهای نظامی چین اثر بگذارد.
در حوزه فناوری، مخالفت محلی با ساخت مراکز داده بهدلیل نگرانی درباره مصرف برق و آب، سرمایهگذاری و صدور مجوز زیرساختهای هوش مصنوعی را کند خواهد کرد. حوادث ایمنی نیز شرکتهای فناوری را بهسمت توسعه محتاطانهتر هوش مصنوعی سوق میدهد. این محدودیتها میتواند به رقبای چینی فرصت بیشتری برای کاهش فاصله با شرکتهای آمریکایی بدهد و چین و روسیه نیز از نگرانیهای غرب از طریق عملیات اطلاعاتی بهره خواهند برد./ منبع